Domain fileuploads.de kaufen?
Wir ziehen mit dem Projekt
fileuploads.de um.
Sind Sie am Kauf der Domain
fileuploads.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fileuploads.de kaufen?
Wann beginnt Steuerpflicht?
Die Steuerpflicht beginnt in der Regel, wenn eine Person Einkommen erzielt, das steuerpflichtig ist. Dies kann zum Beispiel durch eine selbstständige Tätigkeit, eine Anstellung oder durch Kapitaleinkünfte erfolgen. Es gibt jedoch auch Freibeträge und Grenzen, bis zu denen keine Steuern gezahlt werden müssen. Die genauen Regelungen zur Steuerpflicht können je nach Land und Steuersystem variieren. Es ist wichtig, sich über die steuerlichen Pflichten und Fristen zu informieren, um eventuelle Strafen oder Nachzahlungen zu vermeiden. **
Wann beginnt die unbeschränkte Steuerpflicht?
Die unbeschränkte Steuerpflicht beginnt für natürliche Personen in Deutschland, wenn sie entweder einen Wohnsitz oder ihren gewöhnlichen Aufenthalt im Inland haben. Dies bedeutet, dass sie ihre steuerlichen Pflichten in Deutschland erfüllen müssen, unabhhängig von ihrer Staatsbürgerschaft. Die unbeschränkte Steuerpflicht gilt auch für Personen, die in Deutschland einen gewöhnlichen Aufenthalt von mehr als 6 Monaten haben. In diesem Fall müssen sie ihr weltweites Einkommen in Deutschland versteuern. Es ist wichtig, die genauen Regelungen zur unbeschränkten Steuerpflicht mit einem Steuerberater oder Finanzexperten zu klären, um mögliche Steuerverpflichtungen zu verstehen und korrekt zu erfüllen. **
Ähnliche Suchbegriffe für Steuerpflicht
Top-Angebote
Produkte zum Begriff Steuerpflicht:
-
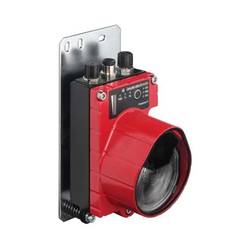
Leuze Electronic 50039940 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 200.000 mm; Übertragungsfrequenz: F2; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: CANopen, DeviceNet; CANopen, Übertragungsgeschwindigkeit: 10 ... 1.000 kBit/s; DeviceNet, Übertragungsgeschwindigkeit: 125 ... 500 kBit/s; Anschluss: Klemme, M16; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 657249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic 50036281 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 200.000 mm; Übertragungsfrequenz: F2; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: PROFIBUS DP, RS 485; Profibus DP, Übertragungsgeschwindigkeit: 0,0096 ... 1,5 Mbps; Anschluss: Klemme, M16; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 653715,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
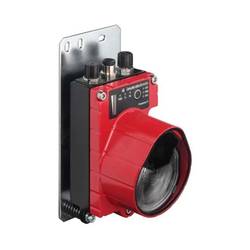
Leuze Electronic 50125767 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 200.000 mm; Übertragungsfrequenz: F1; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: CANopen, DeviceNet; CANopen, Übertragungsgeschwindigkeit: 10 ... 1.000 kBit/s; DeviceNet, Übertragungsgeschwindigkeit: 125 ... 500 kBit/s; Anschluss: Rundstecker, M12; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 657559,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic 50122267 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Weitwinkelausführung, Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 80.000 mm; Übertragungsfrequenz: F1; Nutzbarer Öffnungswinkel Sender: 2 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: CANopen, DeviceNet; CANopen, Übertragungsgeschwindigkeit: 10 ... 1.000 kBit/s; DeviceNet, Übertragungsgeschwindigkeit: 125 ... 500 kBit/s; Anschluss: Rundstecker, M12; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 658375,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet die Steuerpflicht in Deutschland?
Die Steuerpflicht in Deutschland endet in der Regel mit dem Tod des Steuerpflichtigen. Erben müssen jedoch gegebenenfalls Erbschafts- oder Schenkungssteuer zahlen. Eine weitere Möglichkeit, die Steuerpflicht zu beenden, ist die Abgabe einer Steuererklärung, in der alle steuerrelevanten Daten angegeben werden. Wenn alle steuerlichen Verpflichtungen erfüllt sind und keine weiteren Einkünfte erzielt werden, endet die Steuerpflicht. Es ist wichtig, sich über die genauen Regelungen und Fristen zur Beendigung der Steuerpflicht in Deutschland zu informieren, um keine rechtlichen Konsequenzen zu riskieren. **
-
Wie ist die Steuerpflicht bei Heimarbeit?
Wie ist die Steuerpflicht bei Heimarbeit? In Deutschland unterliegen Einkünfte aus Heimarbeit grundsätzlich der Einkommensteuer. Dabei ist es wichtig, die Einnahmen aus der Heimarbeit in der jährlichen Steuererklärung anzugeben. Je nach Höhe der Einkünfte können unterschiedliche Steuersätze gelten. Zudem können bestimmte Ausgaben, die im Zusammenhang mit der Heimarbeit stehen, steuerlich geltend gemacht werden. Es ist ratsam, sich bei Unklarheiten oder speziellen Fragen zur steuerlichen Situation bei Heimarbeit an einen Steuerberater zu wenden. **
-
Wann beginnt die Steuerpflicht einer natürlichen Person?
Die Steuerpflicht einer natürlichen Person beginnt in der Regel mit dem Erreichen des steuerlichen Existenzminimums. Dieses variiert je nach Land und kann durch Einkünfte aus Arbeit, Kapital oder Vermietung und Verpachtung erreicht werden. Zudem können auch andere Faktoren wie das Alter, der Familienstand und die Art der Einkünfte die Steuerpflicht beeinflussen. Es ist wichtig, sich über die steuerlichen Regelungen im jeweiligen Land zu informieren, um rechtzeitig seine Steuerpflichten zu erfüllen. Wann genau die Steuerpflicht einer natürlichen Person beginnt, kann daher individuell unterschiedlich sein. **
-
Was bedeutet Steuerpflicht und wer ist alles davon betroffen?
Steuerpflicht bedeutet, dass man gesetzlich verpflichtet ist, Steuern zu zahlen. Betroffen sind alle natürlichen und juristischen Personen, die Einkommen erzielen oder bestimmte Vermögenswerte besitzen, die steuerpflichtig sind. Die Höhe der Steuer hängt von verschiedenen Faktoren wie Einkommen, Vermögen und Wohnsitz ab. **
Welche Einkommen und Vermögenswerte unterliegen der Steuerpflicht in Deutschland?
In Deutschland unterliegen Einkommen aus Arbeit, Kapital, Vermietung und Verpachtung sowie Unternehmensgewinne der Einkommensteuer. Vermögenswerte wie Immobilien, Wertpapiere und Sparguthaben werden durch die Vermögenssteuer besteuert. Erbschaften und Schenkungen sind ebenfalls steuerpflichtig. **
Wie bestimmt sich die Steuerpflicht für Selbstständige und Freiberufler?
Die Steuerpflicht für Selbstständige und Freiberufler richtet sich nach ihrem Einkommen. Sie müssen Einkommensteuer auf ihre Gewinne zahlen. Zudem müssen sie Umsatzsteuer abführen, wenn sie mehr als 22.000 Euro Umsatz im Jahr erzielen. **
Top-Angebote
Produkte zum Begriff Steuerpflicht:
-
Besteuerung von Mitarbeiterbeteiligungen beim Wechsel der persönlichen Steuerpflicht, Fachbücher von Christoph HawlitschekDie Arbeit schliesst eine bislang wenig beachtete Lücke im internationalen Steuerrecht und bietet eine fundierte Orientierung für Praxis und Wissenschaft. Erstmals wird systematisch untersucht, wie Mitarbeiterbeteiligungen bei Wechsel der persönlichen Steuerpflicht und der Ansässigkeit steuerlich einzuordnen sind. Die Untersuchung erfasst die gesamte Bandbreite der Mitarbeiterbeteiligungen, arbeitet allgemeine Grundsätze der Arbeitnehmerbesteuerung heraus und verbindet nationales Einkommensteuerrecht mit dem Recht der Doppelbesteuerungsabkommen. Der Autor ist Rechtsanwalt, Steuerberater und Fachanwalt für Steuerrecht.139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stromverbrauchszähler mit Datenübertragung F&F LE-01MStromverbrauchszähler mit Datenübertragung F&F Der LE-01M Energieverbrauchszähler mit Datenübertragung ist ein Einphasen-Wechselstromzähler im Direktsystem. Der Stromzähler ist konform mit der MID-Richtlinie. Der LE-01M ist ein statisch (elektronisch) geeichter Stromzähler. Es dient zur Anzeige und Registrierung der verbrauchten elektrischen Energie mit der Möglichkeit der Datenübertragung über ein kabelgebundenes Netzwerk des RS-485-Standards gemäß Modbus RTU. Dank Datenübertragung ist es möglich, die Parameter und Zählerstände über das Internet auf einem PC fernzulesen. LE-01M Strom Messgerät unter dem Einfluss des fließenden Stroms und der angelegten Spannung misst es präzise die verbrauchte Strommenge. Der Energieverbrauch wird durch eine blinkende LED-Diode (1600 Imp/kWh) signalisiert und sein Wert wird auf dem LCD-Display angezeigt. Die Ziffern nach dem Dezimalkomma bedeuten Hundertstel kWh (0,01 kWh = 10 Wh). Die Kommunikation mit dem Anzeigegerät, das als SLAVE-Gerät arbeitet, erfolgt gemäß dem Modbus-RTU-Standard über die serielle RS-485-Schnittstelle. Die abgelesenen Registerwerte ergeben nach der Umrechnung das Ergebnis in kWh übereinstimmend mit den Angaben auf dem Display des Stromzählers. Jeder Indikator wird durch eine eindeutige, vom Benutzer zugewiesene Adresse identifiziert. Technische Daten: Typ: einphasig Anschlüße: RS-485 Kommunikationsprotokoll: MODBUS RTU Konkordanz : MID 2014/32/EU Referenzspannung : 230 V AC ±30% Basisstrom: 5 A Maximaler Strom: 80 A Mindest gemessener Strom : 0,04 A Eigenverbrauchszähler : 10 VA; 2 W Anzeigebereich des Zählers: 0÷99999,99 kWh Zählerkonstante : (0,625 Wh/imp) 1600 imp/kWh Lesesignalisierung : LED rot Anschlussspannung SO+ SO -: max. 27 V DC Anschlussstrom SO+ SO-: maks. 27 mA Impulszeit SO+ SO- : 34÷80 ms Genauigkeitsklasse : B Anschluss: Schrauben 25 mm2 Abmessungen: 4,5 Modul (75 mm) Montage: 35 mm-Schiene Schutzklasse: IP 20 Schema:51,09 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
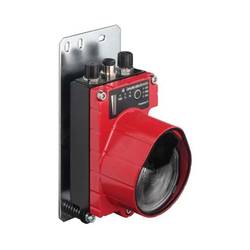
Leuze Electronic 50039940 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 200.000 mm; Übertragungsfrequenz: F2; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: CANopen, DeviceNet; CANopen, Übertragungsgeschwindigkeit: 10 ... 1.000 kBit/s; DeviceNet, Übertragungsgeschwindigkeit: 125 ... 500 kBit/s; Anschluss: Klemme, M16; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 657249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic 50036281 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 200.000 mm; Übertragungsfrequenz: F2; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: PROFIBUS DP, RS 485; Profibus DP, Übertragungsgeschwindigkeit: 0,0096 ... 1,5 Mbps; Anschluss: Klemme, M16; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 653715,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann beginnt Steuerpflicht?
Die Steuerpflicht beginnt in der Regel, wenn eine Person Einkommen erzielt, das steuerpflichtig ist. Dies kann zum Beispiel durch eine selbstständige Tätigkeit, eine Anstellung oder durch Kapitaleinkünfte erfolgen. Es gibt jedoch auch Freibeträge und Grenzen, bis zu denen keine Steuern gezahlt werden müssen. Die genauen Regelungen zur Steuerpflicht können je nach Land und Steuersystem variieren. Es ist wichtig, sich über die steuerlichen Pflichten und Fristen zu informieren, um eventuelle Strafen oder Nachzahlungen zu vermeiden. **
-
Wann beginnt die unbeschränkte Steuerpflicht?
Die unbeschränkte Steuerpflicht beginnt für natürliche Personen in Deutschland, wenn sie entweder einen Wohnsitz oder ihren gewöhnlichen Aufenthalt im Inland haben. Dies bedeutet, dass sie ihre steuerlichen Pflichten in Deutschland erfüllen müssen, unabhhängig von ihrer Staatsbürgerschaft. Die unbeschränkte Steuerpflicht gilt auch für Personen, die in Deutschland einen gewöhnlichen Aufenthalt von mehr als 6 Monaten haben. In diesem Fall müssen sie ihr weltweites Einkommen in Deutschland versteuern. Es ist wichtig, die genauen Regelungen zur unbeschränkten Steuerpflicht mit einem Steuerberater oder Finanzexperten zu klären, um mögliche Steuerverpflichtungen zu verstehen und korrekt zu erfüllen. **
-
Wann endet die Steuerpflicht in Deutschland?
Die Steuerpflicht in Deutschland endet in der Regel mit dem Tod des Steuerpflichtigen. Erben müssen jedoch gegebenenfalls Erbschafts- oder Schenkungssteuer zahlen. Eine weitere Möglichkeit, die Steuerpflicht zu beenden, ist die Abgabe einer Steuererklärung, in der alle steuerrelevanten Daten angegeben werden. Wenn alle steuerlichen Verpflichtungen erfüllt sind und keine weiteren Einkünfte erzielt werden, endet die Steuerpflicht. Es ist wichtig, sich über die genauen Regelungen und Fristen zur Beendigung der Steuerpflicht in Deutschland zu informieren, um keine rechtlichen Konsequenzen zu riskieren. **
-
Wie ist die Steuerpflicht bei Heimarbeit?
Wie ist die Steuerpflicht bei Heimarbeit? In Deutschland unterliegen Einkünfte aus Heimarbeit grundsätzlich der Einkommensteuer. Dabei ist es wichtig, die Einnahmen aus der Heimarbeit in der jährlichen Steuererklärung anzugeben. Je nach Höhe der Einkünfte können unterschiedliche Steuersätze gelten. Zudem können bestimmte Ausgaben, die im Zusammenhang mit der Heimarbeit stehen, steuerlich geltend gemacht werden. Es ist ratsam, sich bei Unklarheiten oder speziellen Fragen zur steuerlichen Situation bei Heimarbeit an einen Steuerberater zu wenden. **
Ähnliche Suchbegriffe für Steuerpflicht
-
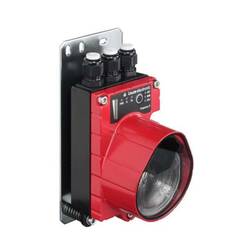
Leuze Electronic 50125767 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 200.000 mm; Übertragungsfrequenz: F1; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: CANopen, DeviceNet; CANopen, Übertragungsgeschwindigkeit: 10 ... 1.000 kBit/s; DeviceNet, Übertragungsgeschwindigkeit: 125 ... 500 kBit/s; Anschluss: Rundstecker, M12; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 657559,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic 50122267 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Weitwinkelausführung, Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 80.000 mm; Übertragungsfrequenz: F1; Nutzbarer Öffnungswinkel Sender: 2 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: CANopen, DeviceNet; CANopen, Übertragungsgeschwindigkeit: 10 ... 1.000 kBit/s; DeviceNet, Übertragungsgeschwindigkeit: 125 ... 500 kBit/s; Anschluss: Rundstecker, M12; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 658375,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic 50113045 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 120.000 mm; Übertragungsfrequenz: F2; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: CANopen, DeviceNet; CANopen, Übertragungsgeschwindigkeit: 10 ... 1.000 kBit/s; DeviceNet, Übertragungsgeschwindigkeit: 125 ... 500 kBit/s; Anschluss: Rundstecker, M12; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 656349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic 50036287 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Heizung, Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 120.000 mm; Übertragungsfrequenz: F2; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: PROFIBUS DP, RS 485; Profibus DP, Übertragungsgeschwindigkeit: 0,0096 ... 1,5 Mbps; Anschluss: Klemme, M16; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -30 ... 50 °C; Schutzart: IP 653785,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann beginnt die Steuerpflicht einer natürlichen Person?
Die Steuerpflicht einer natürlichen Person beginnt in der Regel mit dem Erreichen des steuerlichen Existenzminimums. Dieses variiert je nach Land und kann durch Einkünfte aus Arbeit, Kapital oder Vermietung und Verpachtung erreicht werden. Zudem können auch andere Faktoren wie das Alter, der Familienstand und die Art der Einkünfte die Steuerpflicht beeinflussen. Es ist wichtig, sich über die steuerlichen Regelungen im jeweiligen Land zu informieren, um rechtzeitig seine Steuerpflichten zu erfüllen. Wann genau die Steuerpflicht einer natürlichen Person beginnt, kann daher individuell unterschiedlich sein. **
-
Was bedeutet Steuerpflicht und wer ist alles davon betroffen?
Steuerpflicht bedeutet, dass man gesetzlich verpflichtet ist, Steuern zu zahlen. Betroffen sind alle natürlichen und juristischen Personen, die Einkommen erzielen oder bestimmte Vermögenswerte besitzen, die steuerpflichtig sind. Die Höhe der Steuer hängt von verschiedenen Faktoren wie Einkommen, Vermögen und Wohnsitz ab. **
-
Welche Einkommen und Vermögenswerte unterliegen der Steuerpflicht in Deutschland?
In Deutschland unterliegen Einkommen aus Arbeit, Kapital, Vermietung und Verpachtung sowie Unternehmensgewinne der Einkommensteuer. Vermögenswerte wie Immobilien, Wertpapiere und Sparguthaben werden durch die Vermögenssteuer besteuert. Erbschaften und Schenkungen sind ebenfalls steuerpflichtig. **
-
Wie bestimmt sich die Steuerpflicht für Selbstständige und Freiberufler?
Die Steuerpflicht für Selbstständige und Freiberufler richtet sich nach ihrem Einkommen. Sie müssen Einkommensteuer auf ihre Gewinne zahlen. Zudem müssen sie Umsatzsteuer abführen, wenn sie mehr als 22.000 Euro Umsatz im Jahr erzielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.