Domain fileuploads.de kaufen?
Wir ziehen mit dem Projekt
fileuploads.de um.
Sind Sie am Kauf der Domain
fileuploads.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fileuploads.de kaufen?
Ist erbauseinandersetzung eine Veräußerung?
Ist erbauseinandersetzung eine Veräußerung? Eine Erbauseinandersetzung ist im Gegensatz zu einer Veräußerung keine freiwillige Übertragung von Eigentum, sondern eine gesetzlich geregelte Verteilung des Nachlasses unter den Erben. Bei einer Erbauseinandersetzung werden die Erben zu Miteigentümern der geerbten Vermögenswerte, während bei einer Veräußerung ein Eigentümer seine Rechte an einem Vermögenswert an einen anderen überträgt. In der Erbauseinandersetzung werden die Vermögenswerte aufgeteilt, während bei einer Veräußerung ein Vermögenswert gegen eine Gegenleistung übertragen wird. Letztendlich ist eine Erbauseinandersetzung also keine Veräußerung, da sie auf einer gesetzlichen Regelung basiert und keine freiwillige Übertragung von Eigentum darstellt. **
Wie unterscheidet sich die Veräußerung von Ware im Online-Handel von der Veräußerung in einem stationären Geschäft?
Im Online-Handel erfolgt die Veräußerung über eine Webseite, während sie in einem stationären Geschäft persönlich vor Ort stattfindet. Im Online-Handel können Kunden rund um die Uhr einkaufen, während stationäre Geschäfte an Öffnungszeiten gebunden sind. Im Online-Handel können Kunden die Ware nicht vor dem Kauf physisch begutachten, während dies in einem stationären Geschäft möglich ist. **
Ähnliche Suchbegriffe für Veräußerung
Top-Angebote
Produkte zum Begriff Veräußerung:
-
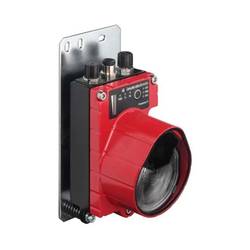
Leuze Electronic 50036281 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 200.000 mm; Übertragungsfrequenz: F2; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: PROFIBUS DP, RS 485; Profibus DP, Übertragungsgeschwindigkeit: 0,0096 ... 1,5 Mbps; Anschluss: Klemme, M16; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 653715,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
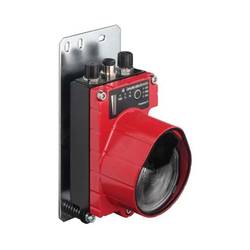
Leuze Electronic 50125767 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 200.000 mm; Übertragungsfrequenz: F1; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: CANopen, DeviceNet; CANopen, Übertragungsgeschwindigkeit: 10 ... 1.000 kBit/s; DeviceNet, Übertragungsgeschwindigkeit: 125 ... 500 kBit/s; Anschluss: Rundstecker, M12; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 657559,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic 50122267 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Weitwinkelausführung, Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 80.000 mm; Übertragungsfrequenz: F1; Nutzbarer Öffnungswinkel Sender: 2 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: CANopen, DeviceNet; CANopen, Übertragungsgeschwindigkeit: 10 ... 1.000 kBit/s; DeviceNet, Übertragungsgeschwindigkeit: 125 ... 500 kBit/s; Anschluss: Rundstecker, M12; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 658375,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic 50113045 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 120.000 mm; Übertragungsfrequenz: F2; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: CANopen, DeviceNet; CANopen, Übertragungsgeschwindigkeit: 10 ... 1.000 kBit/s; DeviceNet, Übertragungsgeschwindigkeit: 125 ... 500 kBit/s; Anschluss: Rundstecker, M12; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 656349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert der Prozess der Veräußerung von Vermögenswerten? Was sind die rechtlichen und steuerlichen Auswirkungen einer Veräußerung?
Der Prozess der Veräußerung von Vermögenswerten beinhaltet die Identifizierung des zu veräußernden Vermögenswerts, die Festlegung des Verkaufspreises und die Durchführung des Verkaufs. Rechtlich gesehen müssen Verkäufer und Käufer einen Kaufvertrag abschließen, der die Bedingungen des Verkaufs festlegt. Steuerlich gesehen können Gewinne aus der Veräußerung von Vermögenswerten steuerpflichtig sein, abhängig von der Art des Vermögenswerts und der Höhe des Gewinns. **
-
Wie funktioniert die rechtliche Veräußerung von Immobilien in Deutschland? Was sind die steuerlichen Auswirkungen bei der Veräußerung von Unternehmensanteilen?
Die rechtliche Veräußerung von Immobilien in Deutschland erfolgt durch einen notariell beglaubigten Kaufvertrag, der im Grundbuch eingetragen wird. Dabei müssen Grunderwerbsteuer und gegebenenfalls Maklerprovision gezahlt werden. Bei der Veräußerung von Unternehmensanteilen können steuerliche Gewinne oder Verluste entstehen, je nachdem ob die Anteile mit Gewinn oder Verlust verkauft werden. Die steuerlichen Auswirkungen hängen auch davon ab, ob es sich um private oder betriebliche Anteile handelt und wie lange die Anteile gehalten wurden. **
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Welche steuerlichen Auswirkungen hat die Veräußerung von Aktien?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Verkaufserlös als Einnahme verbucht wird und der Wert des verkauften Vermögens abgeschrieben wird. Die steuerlichen Auswirkungen hängen von verschiedenen Faktoren ab, wie z.B. der Haltedauer der Aktien, dem Verkaufspreis und dem Steuersatz. In der Regel müssen Gewinne aus der Veräußerung von Aktien versteuert werden, während Verluste steuerlich geltend gemacht werden können. **
-
Wie beeinflusst die Veräußerung von Unternehmensanteilen den Marktwert des Unternehmens? Welche steuerlichen Aspekte sind bei der Veräußerung von Immobilien zu beachten?
Die Veräußerung von Unternehmensanteilen kann den Marktwert des Unternehmens beeinflussen, je nachdem ob die Anteile zu einem höheren oder niedrigeren Preis verkauft werden. Steuerliche Aspekte bei der Veräußerung von Immobilien sind unter anderem die Besteuerung von Gewinnen aus dem Verkauf, die Möglichkeit der steuerlichen Abschreibung von Immobilien und die Berücksichtigung von Spekulationsfristen. **
Wie verhält sich die Veräußerung von Immobilien im Vergleich zur Veräußerung von beweglichen Gütern? Welche steuerlichen Aspekte müssen dabei beachtet werden?
Die Veräußerung von Immobilien unterliegt in der Regel der Grunderwerbsteuer, während die Veräußerung von beweglichen Gütern meist der Umsatzsteuer unterliegt. Bei Immobilienverkäufen können außerdem Spekulationsfristen und -steuern anfallen. Es ist wichtig, die steuerlichen Vorschriften für beide Arten von Veräußerungen genau zu prüfen, um steuerliche Konsequenzen zu vermeiden. **
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Was sind die steuerlichen Auswirkungen der Veräußerung einer Immobilie?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Wert der verkauften Vermögenswerte aus der Bilanz entfernt wird. Die steuerlichen Auswirkungen der Veräußerung einer Immobilie hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Verkaufspreises, der Haltedauer der Immobilie und dem Steuersatz, der auf den Gewinn aus dem Verkauf anfällt. In vielen Fällen fällt beim Verkauf einer Immobilie eine Steuer auf den erzielten Gewinn an, die als Kapitalertragssteuer oder Spekulationssteuer bezeichnet wird. **
Top-Angebote
Produkte zum Begriff Veräußerung:
-
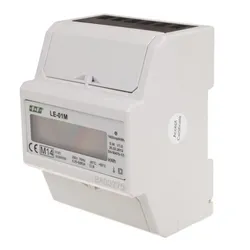
Stromverbrauchszähler mit Datenübertragung F&F LE-01MStromverbrauchszähler mit Datenübertragung F&F Der LE-01M Energieverbrauchszähler mit Datenübertragung ist ein Einphasen-Wechselstromzähler im Direktsystem. Der Stromzähler ist konform mit der MID-Richtlinie. Der LE-01M ist ein statisch (elektronisch) geeichter Stromzähler. Es dient zur Anzeige und Registrierung der verbrauchten elektrischen Energie mit der Möglichkeit der Datenübertragung über ein kabelgebundenes Netzwerk des RS-485-Standards gemäß Modbus RTU. Dank Datenübertragung ist es möglich, die Parameter und Zählerstände über das Internet auf einem PC fernzulesen. LE-01M Strom Messgerät unter dem Einfluss des fließenden Stroms und der angelegten Spannung misst es präzise die verbrauchte Strommenge. Der Energieverbrauch wird durch eine blinkende LED-Diode (1600 Imp/kWh) signalisiert und sein Wert wird auf dem LCD-Display angezeigt. Die Ziffern nach dem Dezimalkomma bedeuten Hundertstel kWh (0,01 kWh = 10 Wh). Die Kommunikation mit dem Anzeigegerät, das als SLAVE-Gerät arbeitet, erfolgt gemäß dem Modbus-RTU-Standard über die serielle RS-485-Schnittstelle. Die abgelesenen Registerwerte ergeben nach der Umrechnung das Ergebnis in kWh übereinstimmend mit den Angaben auf dem Display des Stromzählers. Jeder Indikator wird durch eine eindeutige, vom Benutzer zugewiesene Adresse identifiziert. Technische Daten: Typ: einphasig Anschlüße: RS-485 Kommunikationsprotokoll: MODBUS RTU Konkordanz : MID 2014/32/EU Referenzspannung : 230 V AC ±30% Basisstrom: 5 A Maximaler Strom: 80 A Mindest gemessener Strom : 0,04 A Eigenverbrauchszähler : 10 VA; 2 W Anzeigebereich des Zählers: 0÷99999,99 kWh Zählerkonstante : (0,625 Wh/imp) 1600 imp/kWh Lesesignalisierung : LED rot Anschlussspannung SO+ SO -: max. 27 V DC Anschlussstrom SO+ SO-: maks. 27 mA Impulszeit SO+ SO- : 34÷80 ms Genauigkeitsklasse : B Anschluss: Schrauben 25 mm2 Abmessungen: 4,5 Modul (75 mm) Montage: 35 mm-Schiene Schutzklasse: IP 20 Schema:51,09 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
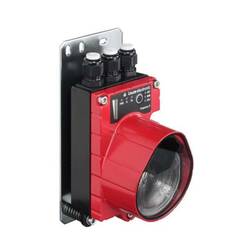
Leuze Electronic 50039940 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 200.000 mm; Übertragungsfrequenz: F2; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: CANopen, DeviceNet; CANopen, Übertragungsgeschwindigkeit: 10 ... 1.000 kBit/s; DeviceNet, Übertragungsgeschwindigkeit: 125 ... 500 kBit/s; Anschluss: Klemme, M16; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 657249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
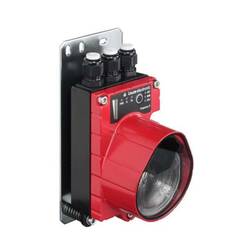
Leuze Electronic 50036281 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 200.000 mm; Übertragungsfrequenz: F2; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: PROFIBUS DP, RS 485; Profibus DP, Übertragungsgeschwindigkeit: 0,0096 ... 1,5 Mbps; Anschluss: Klemme, M16; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 653715,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic 50125767 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 200.000 mm; Übertragungsfrequenz: F1; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: CANopen, DeviceNet; CANopen, Übertragungsgeschwindigkeit: 10 ... 1.000 kBit/s; DeviceNet, Übertragungsgeschwindigkeit: 125 ... 500 kBit/s; Anschluss: Rundstecker, M12; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 657559,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist erbauseinandersetzung eine Veräußerung?
Ist erbauseinandersetzung eine Veräußerung? Eine Erbauseinandersetzung ist im Gegensatz zu einer Veräußerung keine freiwillige Übertragung von Eigentum, sondern eine gesetzlich geregelte Verteilung des Nachlasses unter den Erben. Bei einer Erbauseinandersetzung werden die Erben zu Miteigentümern der geerbten Vermögenswerte, während bei einer Veräußerung ein Eigentümer seine Rechte an einem Vermögenswert an einen anderen überträgt. In der Erbauseinandersetzung werden die Vermögenswerte aufgeteilt, während bei einer Veräußerung ein Vermögenswert gegen eine Gegenleistung übertragen wird. Letztendlich ist eine Erbauseinandersetzung also keine Veräußerung, da sie auf einer gesetzlichen Regelung basiert und keine freiwillige Übertragung von Eigentum darstellt. **
-
Wie unterscheidet sich die Veräußerung von Ware im Online-Handel von der Veräußerung in einem stationären Geschäft?
Im Online-Handel erfolgt die Veräußerung über eine Webseite, während sie in einem stationären Geschäft persönlich vor Ort stattfindet. Im Online-Handel können Kunden rund um die Uhr einkaufen, während stationäre Geschäfte an Öffnungszeiten gebunden sind. Im Online-Handel können Kunden die Ware nicht vor dem Kauf physisch begutachten, während dies in einem stationären Geschäft möglich ist. **
-
Wie funktioniert der Prozess der Veräußerung von Vermögenswerten? Was sind die rechtlichen und steuerlichen Auswirkungen einer Veräußerung?
Der Prozess der Veräußerung von Vermögenswerten beinhaltet die Identifizierung des zu veräußernden Vermögenswerts, die Festlegung des Verkaufspreises und die Durchführung des Verkaufs. Rechtlich gesehen müssen Verkäufer und Käufer einen Kaufvertrag abschließen, der die Bedingungen des Verkaufs festlegt. Steuerlich gesehen können Gewinne aus der Veräußerung von Vermögenswerten steuerpflichtig sein, abhängig von der Art des Vermögenswerts und der Höhe des Gewinns. **
-
Wie funktioniert die rechtliche Veräußerung von Immobilien in Deutschland? Was sind die steuerlichen Auswirkungen bei der Veräußerung von Unternehmensanteilen?
Die rechtliche Veräußerung von Immobilien in Deutschland erfolgt durch einen notariell beglaubigten Kaufvertrag, der im Grundbuch eingetragen wird. Dabei müssen Grunderwerbsteuer und gegebenenfalls Maklerprovision gezahlt werden. Bei der Veräußerung von Unternehmensanteilen können steuerliche Gewinne oder Verluste entstehen, je nachdem ob die Anteile mit Gewinn oder Verlust verkauft werden. Die steuerlichen Auswirkungen hängen auch davon ab, ob es sich um private oder betriebliche Anteile handelt und wie lange die Anteile gehalten wurden. **
Ähnliche Suchbegriffe für Veräußerung
-
Leuze Electronic 50122267 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Weitwinkelausführung, Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 80.000 mm; Übertragungsfrequenz: F1; Nutzbarer Öffnungswinkel Sender: 2 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: CANopen, DeviceNet; CANopen, Übertragungsgeschwindigkeit: 10 ... 1.000 kBit/s; DeviceNet, Übertragungsgeschwindigkeit: 125 ... 500 kBit/s; Anschluss: Rundstecker, M12; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 658375,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic 50113045 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 120.000 mm; Übertragungsfrequenz: F2; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: CANopen, DeviceNet; CANopen, Übertragungsgeschwindigkeit: 10 ... 1.000 kBit/s; DeviceNet, Übertragungsgeschwindigkeit: 125 ... 500 kBit/s; Anschluss: Rundstecker, M12; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 656349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic 50036287 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Heizung, Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 120.000 mm; Übertragungsfrequenz: F2; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: PROFIBUS DP, RS 485; Profibus DP, Übertragungsgeschwindigkeit: 0,0096 ... 1,5 Mbps; Anschluss: Klemme, M16; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -30 ... 50 °C; Schutzart: IP 653785,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic 50036286 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Heizung, Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 120.000 mm; Übertragungsfrequenz: F1; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: PROFIBUS DP, RS 485; Profibus DP, Übertragungsgeschwindigkeit: 0,0096 ... 1,5 Mbps; Anschluss: Klemme, M16; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -30 ... 50 °C; Schutzart: IP 653785,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Welche steuerlichen Auswirkungen hat die Veräußerung von Aktien?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Verkaufserlös als Einnahme verbucht wird und der Wert des verkauften Vermögens abgeschrieben wird. Die steuerlichen Auswirkungen hängen von verschiedenen Faktoren ab, wie z.B. der Haltedauer der Aktien, dem Verkaufspreis und dem Steuersatz. In der Regel müssen Gewinne aus der Veräußerung von Aktien versteuert werden, während Verluste steuerlich geltend gemacht werden können. **
-
Wie beeinflusst die Veräußerung von Unternehmensanteilen den Marktwert des Unternehmens? Welche steuerlichen Aspekte sind bei der Veräußerung von Immobilien zu beachten?
Die Veräußerung von Unternehmensanteilen kann den Marktwert des Unternehmens beeinflussen, je nachdem ob die Anteile zu einem höheren oder niedrigeren Preis verkauft werden. Steuerliche Aspekte bei der Veräußerung von Immobilien sind unter anderem die Besteuerung von Gewinnen aus dem Verkauf, die Möglichkeit der steuerlichen Abschreibung von Immobilien und die Berücksichtigung von Spekulationsfristen. **
-
Wie verhält sich die Veräußerung von Immobilien im Vergleich zur Veräußerung von beweglichen Gütern? Welche steuerlichen Aspekte müssen dabei beachtet werden?
Die Veräußerung von Immobilien unterliegt in der Regel der Grunderwerbsteuer, während die Veräußerung von beweglichen Gütern meist der Umsatzsteuer unterliegt. Bei Immobilienverkäufen können außerdem Spekulationsfristen und -steuern anfallen. Es ist wichtig, die steuerlichen Vorschriften für beide Arten von Veräußerungen genau zu prüfen, um steuerliche Konsequenzen zu vermeiden. **
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Was sind die steuerlichen Auswirkungen der Veräußerung einer Immobilie?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Wert der verkauften Vermögenswerte aus der Bilanz entfernt wird. Die steuerlichen Auswirkungen der Veräußerung einer Immobilie hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Verkaufspreises, der Haltedauer der Immobilie und dem Steuersatz, der auf den Gewinn aus dem Verkauf anfällt. In vielen Fällen fällt beim Verkauf einer Immobilie eine Steuer auf den erzielten Gewinn an, die als Kapitalertragssteuer oder Spekulationssteuer bezeichnet wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.