Domain fileuploads.de kaufen?
Wir ziehen mit dem Projekt
fileuploads.de um.
Sind Sie am Kauf der Domain
fileuploads.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fileuploads.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
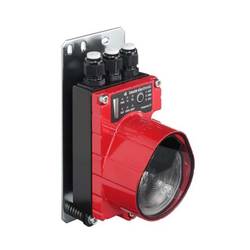
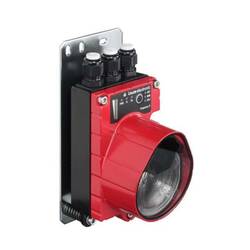
Leuze Electronic 50036287 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Heizung, Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 120.000 mm; Übertragungsfrequenz: F2; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: PROFIBUS DP, RS 485; Profibus DP, Übertragungsgeschwindigkeit: 0,0096 ... 1,5 Mbps; Anschluss: Klemme, M16; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -30 ... 50 °C; Schutzart: IP 653785,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic 50036286 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Heizung, Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 120.000 mm; Übertragungsfrequenz: F1; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: PROFIBUS DP, RS 485; Profibus DP, Übertragungsgeschwindigkeit: 0,0096 ... 1,5 Mbps; Anschluss: Klemme, M16; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -30 ... 50 °C; Schutzart: IP 653785,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
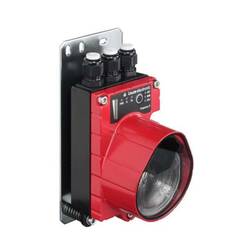
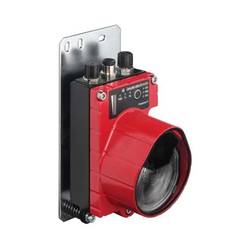
Leuze Electronic 50036281 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 200.000 mm; Übertragungsfrequenz: F2; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: PROFIBUS DP, RS 485; Profibus DP, Übertragungsgeschwindigkeit: 0,0096 ... 1,5 Mbps; Anschluss: Klemme, M16; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 653715,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic 50125767 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 200.000 mm; Übertragungsfrequenz: F1; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: CANopen, DeviceNet; CANopen, Übertragungsgeschwindigkeit: 10 ... 1.000 kBit/s; DeviceNet, Übertragungsgeschwindigkeit: 125 ... 500 kBit/s; Anschluss: Rundstecker, M12; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 657559,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
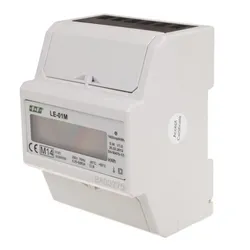
Stromverbrauchszähler mit Datenübertragung F&F LE-01MStromverbrauchszähler mit Datenübertragung F&F Der LE-01M Energieverbrauchszähler mit Datenübertragung ist ein Einphasen-Wechselstromzähler im Direktsystem. Der Stromzähler ist konform mit der MID-Richtlinie. Der LE-01M ist ein statisch (elektronisch) geeichter Stromzähler. Es dient zur Anzeige und Registrierung der verbrauchten elektrischen Energie mit der Möglichkeit der Datenübertragung über ein kabelgebundenes Netzwerk des RS-485-Standards gemäß Modbus RTU. Dank Datenübertragung ist es möglich, die Parameter und Zählerstände über das Internet auf einem PC fernzulesen. LE-01M Strom Messgerät unter dem Einfluss des fließenden Stroms und der angelegten Spannung misst es präzise die verbrauchte Strommenge. Der Energieverbrauch wird durch eine blinkende LED-Diode (1600 Imp/kWh) signalisiert und sein Wert wird auf dem LCD-Display angezeigt. Die Ziffern nach dem Dezimalkomma bedeuten Hundertstel kWh (0,01 kWh = 10 Wh). Die Kommunikation mit dem Anzeigegerät, das als SLAVE-Gerät arbeitet, erfolgt gemäß dem Modbus-RTU-Standard über die serielle RS-485-Schnittstelle. Die abgelesenen Registerwerte ergeben nach der Umrechnung das Ergebnis in kWh übereinstimmend mit den Angaben auf dem Display des Stromzählers. Jeder Indikator wird durch eine eindeutige, vom Benutzer zugewiesene Adresse identifiziert. Technische Daten: Typ: einphasig Anschlüße: RS-485 Kommunikationsprotokoll: MODBUS RTU Konkordanz : MID 2014/32/EU Referenzspannung : 230 V AC ±30% Basisstrom: 5 A Maximaler Strom: 80 A Mindest gemessener Strom : 0,04 A Eigenverbrauchszähler : 10 VA; 2 W Anzeigebereich des Zählers: 0÷99999,99 kWh Zählerkonstante : (0,625 Wh/imp) 1600 imp/kWh Lesesignalisierung : LED rot Anschlussspannung SO+ SO -: max. 27 V DC Anschlussstrom SO+ SO-: maks. 27 mA Impulszeit SO+ SO- : 34÷80 ms Genauigkeitsklasse : B Anschluss: Schrauben 25 mm2 Abmessungen: 4,5 Modul (75 mm) Montage: 35 mm-Schiene Schutzklasse: IP 20 Schema:51,09 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
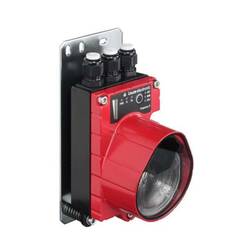
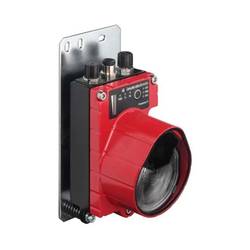
Leuze Electronic 50039940 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 200.000 mm; Übertragungsfrequenz: F2; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: CANopen, DeviceNet; CANopen, Übertragungsgeschwindigkeit: 10 ... 1.000 kBit/s; DeviceNet, Übertragungsgeschwindigkeit: 125 ... 500 kBit/s; Anschluss: Klemme, M16; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 657249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic 50036287 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Heizung, Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 120.000 mm; Übertragungsfrequenz: F2; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: PROFIBUS DP, RS 485; Profibus DP, Übertragungsgeschwindigkeit: 0,0096 ... 1,5 Mbps; Anschluss: Klemme, M16; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -30 ... 50 °C; Schutzart: IP 653785,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
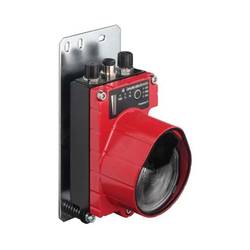
Leuze Electronic 50036286 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Heizung, Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 120.000 mm; Übertragungsfrequenz: F1; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: PROFIBUS DP, RS 485; Profibus DP, Übertragungsgeschwindigkeit: 0,0096 ... 1,5 Mbps; Anschluss: Klemme, M16; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -30 ... 50 °C; Schutzart: IP 653785,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
Ähnliche Suchbegriffe für Liebhaberei
-
Leuze Electronic 50036281 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 200.000 mm; Übertragungsfrequenz: F2; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: PROFIBUS DP, RS 485; Profibus DP, Übertragungsgeschwindigkeit: 0,0096 ... 1,5 Mbps; Anschluss: Klemme, M16; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 653715,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic 50125767 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 200.000 mm; Übertragungsfrequenz: F1; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: CANopen, DeviceNet; CANopen, Übertragungsgeschwindigkeit: 10 ... 1.000 kBit/s; DeviceNet, Übertragungsgeschwindigkeit: 125 ... 500 kBit/s; Anschluss: Rundstecker, M12; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 657559,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic 50122267 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Weitwinkelausführung, Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 80.000 mm; Übertragungsfrequenz: F1; Nutzbarer Öffnungswinkel Sender: 2 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: CANopen, DeviceNet; CANopen, Übertragungsgeschwindigkeit: 10 ... 1.000 kBit/s; DeviceNet, Übertragungsgeschwindigkeit: 125 ... 500 kBit/s; Anschluss: Rundstecker, M12; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 658375,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic 50113045 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 120.000 mm; Übertragungsfrequenz: F2; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: CANopen, DeviceNet; CANopen, Übertragungsgeschwindigkeit: 10 ... 1.000 kBit/s; DeviceNet, Übertragungsgeschwindigkeit: 125 ... 500 kBit/s; Anschluss: Rundstecker, M12; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 656349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.