Domain fileuploads.de kaufen?
Wir ziehen mit dem Projekt
fileuploads.de um.
Sind Sie am Kauf der Domain
fileuploads.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fileuploads.de kaufen?
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
Wann ist IFRS anzuwenden?
IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die von der International Accounting Standards Board (IASB) herausgegeben werden. IFRS sind verpflichtend für die Erstellung von Abschlüssen von börsennotierten Unternehmen in vielen Ländern weltweit, einschließlich der EU. Unternehmen müssen IFRS anwenden, wenn sie an einer Börse notiert sind oder wenn sie sich dazu entscheiden, ihre Abschlüsse nach internationalen Standards zu erstellen, um die Transparenz und Vergleichbarkeit ihrer Finanzberichterstattung zu verbessern. Die Anwendung von IFRS hilft Unternehmen, Investoren und anderen Interessengruppen, die finanzielle Leistung und Position eines Unternehmens besser zu verstehen und zu bewerten. Letztendlich trägt die Anwendung von IFRS zur Stärkung des Vertrauens in die Finanzmärkte bei. **
Ähnliche Suchbegriffe für Ifrs
Top-Angebote
Produkte zum Begriff Ifrs:
-
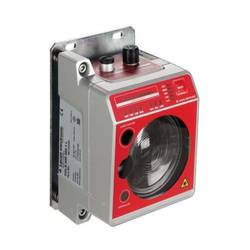
Leuze Electronic 50039940 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 200.000 mm; Übertragungsfrequenz: F2; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: CANopen, DeviceNet; CANopen, Übertragungsgeschwindigkeit: 10 ... 1.000 kBit/s; DeviceNet, Übertragungsgeschwindigkeit: 125 ... 500 kBit/s; Anschluss: Klemme, M16; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 657249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
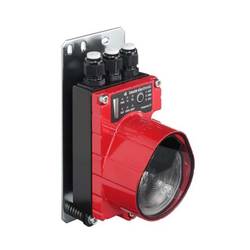
Leuze Electronic 50036287 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Heizung, Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 120.000 mm; Übertragungsfrequenz: F2; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: PROFIBUS DP, RS 485; Profibus DP, Übertragungsgeschwindigkeit: 0,0096 ... 1,5 Mbps; Anschluss: Klemme, M16; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -30 ... 50 °C; Schutzart: IP 653785,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
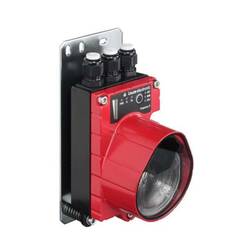
Leuze Electronic 50036286 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Heizung, Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 120.000 mm; Übertragungsfrequenz: F1; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: PROFIBUS DP, RS 485; Profibus DP, Übertragungsgeschwindigkeit: 0,0096 ... 1,5 Mbps; Anschluss: Klemme, M16; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -30 ... 50 °C; Schutzart: IP 653785,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic 50036281 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 200.000 mm; Übertragungsfrequenz: F2; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: PROFIBUS DP, RS 485; Profibus DP, Übertragungsgeschwindigkeit: 0,0096 ... 1,5 Mbps; Anschluss: Klemme, M16; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 653715,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Abschluss nach IFRS?
Der Abschluss nach IFRS (International Financial Reporting Standards) wird von Unternehmen erstellt, die entweder börsennotiert sind, international tätig sind oder sich freiwillig dazu entscheiden, diese Standards anzuwenden. Die Entscheidung, wann ein Unternehmen seinen Abschluss nach IFRS erstellt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Rechtsprechung des Landes, in dem das Unternehmen ansässig ist, den Anforderungen der Investoren oder den regulatorischen Vorgaben. In der Regel müssen Unternehmen, die nach IFRS berichten, ihre Abschlüsse jährlich erstellen. Es ist wichtig, dass Unternehmen die jeweiligen Fristen und Anforderungen für die Erstellung ihres Abschlusses nach IFRS genau kennen und einhalten, um die Transparenz und Vergleichbarkeit ihrer Finanzinformationen sicherzustellen. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
-
Wann braucht man IFRS?
Wann braucht man IFRS? IFRS (International Financial Reporting Standards) werden in erster Linie von börsennotierten Unternehmen benötigt, die an internationalen Märkten tätig sind oder Investoren aus verschiedenen Ländern anziehen möchten. Sie werden auch von Unternehmen benötigt, die eine bessere Vergleichbarkeit ihrer Finanzinformationen mit anderen Unternehmen weltweit erreichen möchten. Darüber hinaus können Regierungen IFRS für die Berichterstattung von staatlichen Unternehmen oder für die Einhaltung von internationalen Standards in bestimmten Branchen vorschreiben. Schließlich können Unternehmen, die sich auf eine internationale Expansion vorbereiten, von der Anwendung der IFRS profitieren, um ihre Finanzberichterstattung global auszurichten. **
Für wen gilt IFRS?
IFRS (International Financial Reporting Standards) gelten für Unternehmen, die ihre Abschlüsse nach internationalen Rechnungslegungsstandards erstellen möchten. Dies betrifft insbesondere börsennotierte Unternehmen, da sie oft international tätig sind und Investoren aus verschiedenen Ländern haben. Darüber hinaus können auch andere Unternehmen, die international agieren oder ihre Glaubwürdigkeit und Transparenz verbessern möchten, freiwillig IFRS anwenden. Insgesamt sind die IFRS darauf ausgerichtet, die Vergleichbarkeit und Verständlichkeit von Abschlüssen zu verbessern und somit das Vertrauen der Investoren und Stakeholder in die Finanzberichterstattung zu stärken. Letztendlich ist die Anwendung von IFRS jedoch von den gesetzlichen Vorschriften des jeweiligen Landes abhängig. **
Was versteht man unter IFRS?
IFRS steht für International Financial Reporting Standards und sind internationale Rechnungslegungsstandards, die von der International Accounting Standards Board (IASB) entwickelt werden. Sie dienen als einheitliche Grundlage für die Erstellung von Finanzberichten in Unternehmen auf der ganzen Welt. Die Anwendung von IFRS soll die Vergleichbarkeit und Transparenz von Finanzinformationen verbessern und Investoren sowie anderen Interessengruppen eine bessere Grundlage für Entscheidungen bieten. Unternehmen, die an internationalen Märkten tätig sind oder an der Börse notiert sind, sind oft verpflichtet, ihre Finanzberichte nach IFRS zu erstellen. Insgesamt zielen die IFRS darauf ab, die Qualität, Konsistenz und Verständlichkeit von Finanzberichten zu erhöhen. **
Top-Angebote
Produkte zum Begriff Ifrs:
-
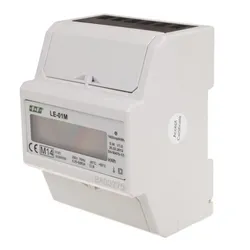
Stromverbrauchszähler mit Datenübertragung F&F LE-01MStromverbrauchszähler mit Datenübertragung F&F Der LE-01M Energieverbrauchszähler mit Datenübertragung ist ein Einphasen-Wechselstromzähler im Direktsystem. Der Stromzähler ist konform mit der MID-Richtlinie. Der LE-01M ist ein statisch (elektronisch) geeichter Stromzähler. Es dient zur Anzeige und Registrierung der verbrauchten elektrischen Energie mit der Möglichkeit der Datenübertragung über ein kabelgebundenes Netzwerk des RS-485-Standards gemäß Modbus RTU. Dank Datenübertragung ist es möglich, die Parameter und Zählerstände über das Internet auf einem PC fernzulesen. LE-01M Strom Messgerät unter dem Einfluss des fließenden Stroms und der angelegten Spannung misst es präzise die verbrauchte Strommenge. Der Energieverbrauch wird durch eine blinkende LED-Diode (1600 Imp/kWh) signalisiert und sein Wert wird auf dem LCD-Display angezeigt. Die Ziffern nach dem Dezimalkomma bedeuten Hundertstel kWh (0,01 kWh = 10 Wh). Die Kommunikation mit dem Anzeigegerät, das als SLAVE-Gerät arbeitet, erfolgt gemäß dem Modbus-RTU-Standard über die serielle RS-485-Schnittstelle. Die abgelesenen Registerwerte ergeben nach der Umrechnung das Ergebnis in kWh übereinstimmend mit den Angaben auf dem Display des Stromzählers. Jeder Indikator wird durch eine eindeutige, vom Benutzer zugewiesene Adresse identifiziert. Technische Daten: Typ: einphasig Anschlüße: RS-485 Kommunikationsprotokoll: MODBUS RTU Konkordanz : MID 2014/32/EU Referenzspannung : 230 V AC ±30% Basisstrom: 5 A Maximaler Strom: 80 A Mindest gemessener Strom : 0,04 A Eigenverbrauchszähler : 10 VA; 2 W Anzeigebereich des Zählers: 0÷99999,99 kWh Zählerkonstante : (0,625 Wh/imp) 1600 imp/kWh Lesesignalisierung : LED rot Anschlussspannung SO+ SO -: max. 27 V DC Anschlussstrom SO+ SO-: maks. 27 mA Impulszeit SO+ SO- : 34÷80 ms Genauigkeitsklasse : B Anschluss: Schrauben 25 mm2 Abmessungen: 4,5 Modul (75 mm) Montage: 35 mm-Schiene Schutzklasse: IP 20 Schema:51,09 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic 50134415 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Betrieb von parallelen Lichtachsen, Fernwartung über Webserver, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 100 ... 40.000 mm; Übertragungsfrequenz: F3; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: PROFINET; Profinet, Übertragungsgeschwindigkeit: 100 Mbit/s; Anschluss: Rundstecker, M12; Abmessungen: 100 mm x 156 mm x 99,5 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 652855,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic 50039940 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 200.000 mm; Übertragungsfrequenz: F2; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: CANopen, DeviceNet; CANopen, Übertragungsgeschwindigkeit: 10 ... 1.000 kBit/s; DeviceNet, Übertragungsgeschwindigkeit: 125 ... 500 kBit/s; Anschluss: Klemme, M16; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 657249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic 50036287 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Heizung, Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 120.000 mm; Übertragungsfrequenz: F2; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: PROFIBUS DP, RS 485; Profibus DP, Übertragungsgeschwindigkeit: 0,0096 ... 1,5 Mbps; Anschluss: Klemme, M16; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -30 ... 50 °C; Schutzart: IP 653785,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
-
Wann ist IFRS anzuwenden?
IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die von der International Accounting Standards Board (IASB) herausgegeben werden. IFRS sind verpflichtend für die Erstellung von Abschlüssen von börsennotierten Unternehmen in vielen Ländern weltweit, einschließlich der EU. Unternehmen müssen IFRS anwenden, wenn sie an einer Börse notiert sind oder wenn sie sich dazu entscheiden, ihre Abschlüsse nach internationalen Standards zu erstellen, um die Transparenz und Vergleichbarkeit ihrer Finanzberichterstattung zu verbessern. Die Anwendung von IFRS hilft Unternehmen, Investoren und anderen Interessengruppen, die finanzielle Leistung und Position eines Unternehmens besser zu verstehen und zu bewerten. Letztendlich trägt die Anwendung von IFRS zur Stärkung des Vertrauens in die Finanzmärkte bei. **
-
Wann Abschluss nach IFRS?
Der Abschluss nach IFRS (International Financial Reporting Standards) wird von Unternehmen erstellt, die entweder börsennotiert sind, international tätig sind oder sich freiwillig dazu entscheiden, diese Standards anzuwenden. Die Entscheidung, wann ein Unternehmen seinen Abschluss nach IFRS erstellt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Rechtsprechung des Landes, in dem das Unternehmen ansässig ist, den Anforderungen der Investoren oder den regulatorischen Vorgaben. In der Regel müssen Unternehmen, die nach IFRS berichten, ihre Abschlüsse jährlich erstellen. Es ist wichtig, dass Unternehmen die jeweiligen Fristen und Anforderungen für die Erstellung ihres Abschlusses nach IFRS genau kennen und einhalten, um die Transparenz und Vergleichbarkeit ihrer Finanzinformationen sicherzustellen. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
Ähnliche Suchbegriffe für Ifrs
-
Leuze Electronic 50036286 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Heizung, Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 120.000 mm; Übertragungsfrequenz: F1; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: PROFIBUS DP, RS 485; Profibus DP, Übertragungsgeschwindigkeit: 0,0096 ... 1,5 Mbps; Anschluss: Klemme, M16; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -30 ... 50 °C; Schutzart: IP 653785,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic 50036281 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 200.000 mm; Übertragungsfrequenz: F2; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: PROFIBUS DP, RS 485; Profibus DP, Übertragungsgeschwindigkeit: 0,0096 ... 1,5 Mbps; Anschluss: Klemme, M16; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 653715,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic 50125767 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 200.000 mm; Übertragungsfrequenz: F1; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: CANopen, DeviceNet; CANopen, Übertragungsgeschwindigkeit: 10 ... 1.000 kBit/s; DeviceNet, Übertragungsgeschwindigkeit: 125 ... 500 kBit/s; Anschluss: Rundstecker, M12; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 657559,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic 50122267 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Weitwinkelausführung, Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 80.000 mm; Übertragungsfrequenz: F1; Nutzbarer Öffnungswinkel Sender: 2 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: CANopen, DeviceNet; CANopen, Übertragungsgeschwindigkeit: 10 ... 1.000 kBit/s; DeviceNet, Übertragungsgeschwindigkeit: 125 ... 500 kBit/s; Anschluss: Rundstecker, M12; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 658375,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
-
Wann braucht man IFRS?
Wann braucht man IFRS? IFRS (International Financial Reporting Standards) werden in erster Linie von börsennotierten Unternehmen benötigt, die an internationalen Märkten tätig sind oder Investoren aus verschiedenen Ländern anziehen möchten. Sie werden auch von Unternehmen benötigt, die eine bessere Vergleichbarkeit ihrer Finanzinformationen mit anderen Unternehmen weltweit erreichen möchten. Darüber hinaus können Regierungen IFRS für die Berichterstattung von staatlichen Unternehmen oder für die Einhaltung von internationalen Standards in bestimmten Branchen vorschreiben. Schließlich können Unternehmen, die sich auf eine internationale Expansion vorbereiten, von der Anwendung der IFRS profitieren, um ihre Finanzberichterstattung global auszurichten. **
-
Für wen gilt IFRS?
IFRS (International Financial Reporting Standards) gelten für Unternehmen, die ihre Abschlüsse nach internationalen Rechnungslegungsstandards erstellen möchten. Dies betrifft insbesondere börsennotierte Unternehmen, da sie oft international tätig sind und Investoren aus verschiedenen Ländern haben. Darüber hinaus können auch andere Unternehmen, die international agieren oder ihre Glaubwürdigkeit und Transparenz verbessern möchten, freiwillig IFRS anwenden. Insgesamt sind die IFRS darauf ausgerichtet, die Vergleichbarkeit und Verständlichkeit von Abschlüssen zu verbessern und somit das Vertrauen der Investoren und Stakeholder in die Finanzberichterstattung zu stärken. Letztendlich ist die Anwendung von IFRS jedoch von den gesetzlichen Vorschriften des jeweiligen Landes abhängig. **
-
Was versteht man unter IFRS?
IFRS steht für International Financial Reporting Standards und sind internationale Rechnungslegungsstandards, die von der International Accounting Standards Board (IASB) entwickelt werden. Sie dienen als einheitliche Grundlage für die Erstellung von Finanzberichten in Unternehmen auf der ganzen Welt. Die Anwendung von IFRS soll die Vergleichbarkeit und Transparenz von Finanzinformationen verbessern und Investoren sowie anderen Interessengruppen eine bessere Grundlage für Entscheidungen bieten. Unternehmen, die an internationalen Märkten tätig sind oder an der Börse notiert sind, sind oft verpflichtet, ihre Finanzberichte nach IFRS zu erstellen. Insgesamt zielen die IFRS darauf ab, die Qualität, Konsistenz und Verständlichkeit von Finanzberichten zu erhöhen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.