Domain fileuploads.de kaufen?
Wir ziehen mit dem Projekt
fileuploads.de um.
Sind Sie am Kauf der Domain
fileuploads.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fileuploads.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Leuze Electronic 50039940 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 200.000 mm; Übertragungsfrequenz: F2; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: CANopen, DeviceNet; CANopen, Übertragungsgeschwindigkeit: 10 ... 1.000 kBit/s; DeviceNet, Übertragungsgeschwindigkeit: 125 ... 500 kBit/s; Anschluss: Klemme, M16; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 657249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic 50036287 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Heizung, Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 120.000 mm; Übertragungsfrequenz: F2; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: PROFIBUS DP, RS 485; Profibus DP, Übertragungsgeschwindigkeit: 0,0096 ... 1,5 Mbps; Anschluss: Klemme, M16; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -30 ... 50 °C; Schutzart: IP 653785,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic 50036286 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Heizung, Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 120.000 mm; Übertragungsfrequenz: F1; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: PROFIBUS DP, RS 485; Profibus DP, Übertragungsgeschwindigkeit: 0,0096 ... 1,5 Mbps; Anschluss: Klemme, M16; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -30 ... 50 °C; Schutzart: IP 653785,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic 50036281 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 200.000 mm; Übertragungsfrequenz: F2; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: PROFIBUS DP, RS 485; Profibus DP, Übertragungsgeschwindigkeit: 0,0096 ... 1,5 Mbps; Anschluss: Klemme, M16; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 653715,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
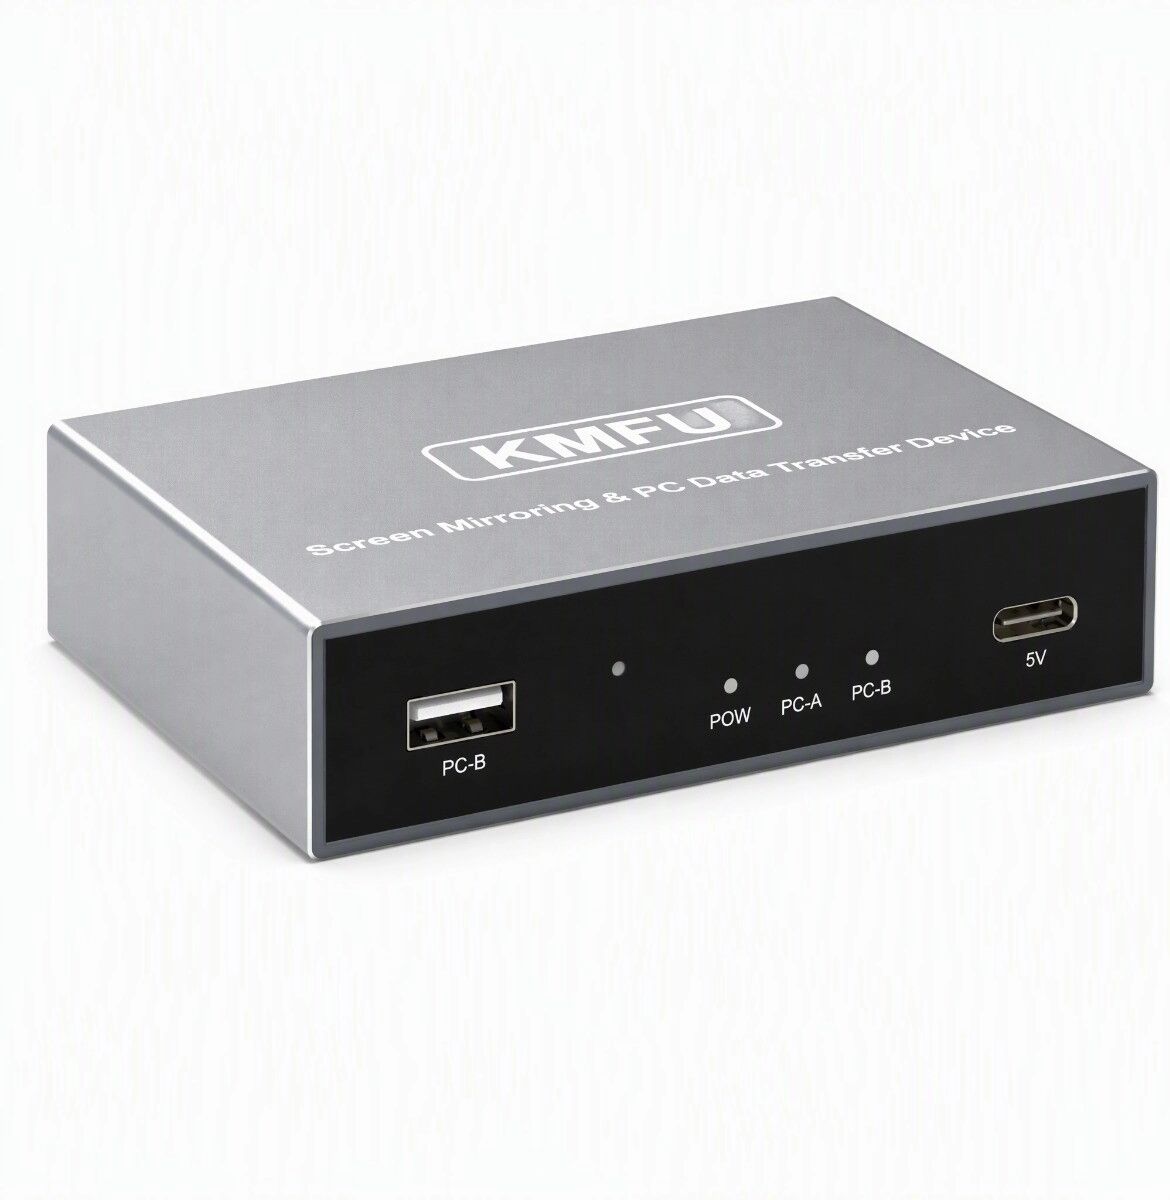
INF USB-C-Duplizierer mit Bildschirmspiegelung, 480-Mbps-Dateiübertragung und Kompatibilität mit Windows, macOS und LinuxUSB-C-Duplizierer für Bildschirmspiegelung, Computer-Datenübertragung und Dateikopien, kompatibel mit Windows, macOS und Linux. 480 Mbps, USB-A PC-B, USB-C 5 V sowie POW-, PC-A- und PC-B-LEDs. Bildschirm und Daten: Der USB-C-Duplizierer unterstützt Bildschirmspiegelung und Computer-Datenübertragung in einem Gerät. So lassen sich angeschlossene Computer bequem steuern, Dateien kopieren und Inhalte in Büros, zu Hause, bei Präsentationen oder Vorführungen übersichtlich verwalten. 480-Mbps-Dateitransfer: Mit einer Übertragungsgeschwindigkeit von 480 Mbps eignet sich der USB-C-Duplizierer für das Kopieren von Computerdateien und die Verwaltung verbundener Geräte. Die klar zugeordneten USB-A-PC-B- und USB-C-5-V-Anschlüsse erleichtern die praktische Nutzung im Alltag. Breite Systemkompatibilität: Die Kompatibilität mit Windows, macOS und Linux macht den USB-C-Duplizierer für verschiedene Computerplattformen geeignet. Die drei LED-Anzeigen POW, PC-A und PC-B zeigen den jeweiligen Betriebs- und Verbindungsstatus gut sichtbar an. Kompaktes Aluminiumgehäuse: Das kompakte Gehäuse aus Aluminiumlegierung besitzt eine silberne Oberfläche und misst 10 cm x 5,5 cm x 3 cm. Dadurch passt der USB-C-Duplizierer auf Schreibtische, Arbeitsplätze und Präsentationstische mit unterschiedlichen Computeranschlüssen. Spezifikationen: Farbe: Silber Abmessungen: Länge 10 cm, Breite 5,5 cm, Höhe 3 cm Material: Aluminiumlegierung Schnittstelle: USB-C Übertragungsgeschwindigkeit: 480 Mbps Schnittstellen: USB-A PC-B und USB-C 5 V Stromanschluss Stromeingang: USB-C 5 V LED-Anzeigen: POW-, PC-A- und PC-B-Anzeigen mit drei Betriebszuständen Das Paket beinhaltet: 1 x USB-C-Duplizierer-Haupteinheit 1 x Bedienungsanleitung 1 x Stromkabel31,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stromverbrauchszähler mit Datenübertragung F&F LE-01MStromverbrauchszähler mit Datenübertragung F&F Der LE-01M Energieverbrauchszähler mit Datenübertragung ist ein Einphasen-Wechselstromzähler im Direktsystem. Der Stromzähler ist konform mit der MID-Richtlinie. Der LE-01M ist ein statisch (elektronisch) geeichter Stromzähler. Es dient zur Anzeige und Registrierung der verbrauchten elektrischen Energie mit der Möglichkeit der Datenübertragung über ein kabelgebundenes Netzwerk des RS-485-Standards gemäß Modbus RTU. Dank Datenübertragung ist es möglich, die Parameter und Zählerstände über das Internet auf einem PC fernzulesen. LE-01M Strom Messgerät unter dem Einfluss des fließenden Stroms und der angelegten Spannung misst es präzise die verbrauchte Strommenge. Der Energieverbrauch wird durch eine blinkende LED-Diode (1600 Imp/kWh) signalisiert und sein Wert wird auf dem LCD-Display angezeigt. Die Ziffern nach dem Dezimalkomma bedeuten Hundertstel kWh (0,01 kWh = 10 Wh). Die Kommunikation mit dem Anzeigegerät, das als SLAVE-Gerät arbeitet, erfolgt gemäß dem Modbus-RTU-Standard über die serielle RS-485-Schnittstelle. Die abgelesenen Registerwerte ergeben nach der Umrechnung das Ergebnis in kWh übereinstimmend mit den Angaben auf dem Display des Stromzählers. Jeder Indikator wird durch eine eindeutige, vom Benutzer zugewiesene Adresse identifiziert. Technische Daten: Typ: einphasig Anschlüße: RS-485 Kommunikationsprotokoll: MODBUS RTU Konkordanz : MID 2014/32/EU Referenzspannung : 230 V AC ±30% Basisstrom: 5 A Maximaler Strom: 80 A Mindest gemessener Strom : 0,04 A Eigenverbrauchszähler : 10 VA; 2 W Anzeigebereich des Zählers: 0÷99999,99 kWh Zählerkonstante : (0,625 Wh/imp) 1600 imp/kWh Lesesignalisierung : LED rot Anschlussspannung SO+ SO -: max. 27 V DC Anschlussstrom SO+ SO-: maks. 27 mA Impulszeit SO+ SO- : 34÷80 ms Genauigkeitsklasse : B Anschluss: Schrauben 25 mm2 Abmessungen: 4,5 Modul (75 mm) Montage: 35 mm-Schiene Schutzklasse: IP 20 Schema:51,09 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic 50039940 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 200.000 mm; Übertragungsfrequenz: F2; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: CANopen, DeviceNet; CANopen, Übertragungsgeschwindigkeit: 10 ... 1.000 kBit/s; DeviceNet, Übertragungsgeschwindigkeit: 125 ... 500 kBit/s; Anschluss: Klemme, M16; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 657249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic 50036287 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Heizung, Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 120.000 mm; Übertragungsfrequenz: F2; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: PROFIBUS DP, RS 485; Profibus DP, Übertragungsgeschwindigkeit: 0,0096 ... 1,5 Mbps; Anschluss: Klemme, M16; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -30 ... 50 °C; Schutzart: IP 653785,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
Ähnliche Suchbegriffe für Abschreibungen
-
Leuze Electronic 50036286 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Heizung, Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 120.000 mm; Übertragungsfrequenz: F1; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: PROFIBUS DP, RS 485; Profibus DP, Übertragungsgeschwindigkeit: 0,0096 ... 1,5 Mbps; Anschluss: Klemme, M16; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -30 ... 50 °C; Schutzart: IP 653785,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic 50036281 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 200.000 mm; Übertragungsfrequenz: F2; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: PROFIBUS DP, RS 485; Profibus DP, Übertragungsgeschwindigkeit: 0,0096 ... 1,5 Mbps; Anschluss: Klemme, M16; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 653715,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic 50125767 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 200.000 mm; Übertragungsfrequenz: F1; Nutzbarer Öffnungswinkel Sender: 1 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: CANopen, DeviceNet; CANopen, Übertragungsgeschwindigkeit: 10 ... 1.000 kBit/s; DeviceNet, Übertragungsgeschwindigkeit: 125 ... 500 kBit/s; Anschluss: Rundstecker, M12; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 657559,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic 50122267 Leuze Optische Datenübertragung 1 St.Vormontiert auf: Montageplatte; Sonderausführung: Weitwinkelausführung, Betrieb von parallelen Lichtachsen, Keine Beeinflussung durch reflektierende Oberflächen; Arbeitsbereich: 200 ... 80.000 mm; Übertragungsfrequenz: F1; Nutzbarer Öffnungswinkel Sender: 2 °; Versorgungsspannung: 18 ... 30 V, DC; Schnittstelle: CANopen, DeviceNet; CANopen, Übertragungsgeschwindigkeit: 10 ... 1.000 kBit/s; DeviceNet, Übertragungsgeschwindigkeit: 125 ... 500 kBit/s; Anschluss: Rundstecker, M12; Abmessungen: 89,25 mm x 196,5 mm x 111,8 mm; Umgebungstemperatur Betrieb: -5 ... 50 °C; Schutzart: IP 658375,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.